

Via Monte Napoleone, vitrine mondiale où se joue l’équation du luxe
À Milan, la Via Monte Napoleone n’est pas seulement une adresse; c’est un langage. Sur quelques centaines de mètres, elle condense ce que le luxe vend autant que ce qu’il fabrique: la rareté perçue, le prestige d’un quartier, la mise en scène d’un héritage. Dans l’imaginaire des clients internationaux comme dans les stratégies des groupes, ces artères dites « prime » fonctionnent comme des panneaux d’affichage permanents, mais à l’échelle du réel: une façade, un volume, un flux, une promesse.
Cette puissance symbolique explique pourquoi l’immobilier retail y est à la fois si convoité et si coûteux. Les loyers s’y ajustent à une compétition mondiale entre maisons, et l’acquisition d’un immeuble y ressemble moins à un simple achat qu’à une prise de position dans l’écosystème du luxe européen. Milan, au même titre que Paris, Londres ou New York, incarne ce paradoxe: un commerce très concret, porté par des mètres carrés, mais évalué à l’aune d’un capital immatériel, la désirabilité.
C’est dans ce contexte que Kering confirme la cession d’une part de son actif sur la Via Monte Napoleone. L’information, en apparence immobilière, raconte en réalité un mouvement stratégique: transformer l’immobilier en levier financier sans renoncer aux adresses qui font l’aura.
Ce que signifie « céder une part d’un actif »: propriété, contrôle et droits d’usage
Dans le langage des groupes, « céder une part d’un actif » ne se résume pas à vendre et partir. Il s’agit souvent de céder une fraction de la propriété économique d’un immeuble tout en organisant, par contrat, la continuité de l’usage. Concrètement, une entreprise peut conserver une quote-part du bien, rester impliquée dans certaines décisions, ou sécuriser son occupation via un bail long terme, selon le montage retenu.
Cette nuance est essentielle dans le luxe, où l’espace de vente est une extension de la marque. Une maison comme Gucci, Saint Laurent ou Bottega Veneta ne cherche pas uniquement une surface; elle cherche une scène contrôlée. Le fait de partager la détention de l’actif peut donc être compatible avec une maîtrise élevée de l’expérience client, à condition de verrouiller la gouvernance, les droits de travaux, les clauses de vitrine et la durée d’occupation.
Autrement dit, l’opération confirmée par Kering s’inscrit moins dans une logique de retrait que dans une redéfinition du couple « propriété/usage ». Dans les rues les plus chères d’Europe, ce couple devient un outil de pilotage: quand acheter, quand louer, quand co-investir, et à quel prix conserver l’option stratégique.
Arbitrage d’actifs plutôt que désengagement: la logique derrière le mouvement de Kering
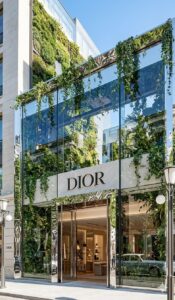
Le mot-clé pour comprendre cette séquence est l’arbitrage. En finance d’entreprise, arbitrer consiste à réallouer du capital d’un actif vers un autre usage jugé plus pertinent à un moment donné. Appliqué à l’immobilier, cela peut signifier monétiser une partie d’un immeuble très valorisé pour financer des priorités: rénovation de boutiques, accélération digitale, optimisation logistique, investissements créatifs, ou encore renforcement du bilan.
Sur une artère comme la Via Monte Napoleone, la valeur d’un actif peut avoir fortement progressé sous l’effet de la tension sur l’offre, de la stabilité de la demande prime et de l’attrait durable de Milan. Dans ce cadre, céder une part revient à cristalliser une portion de cette valeur, tout en préservant l’accès à l’emplacement. Le luxe, plus que d’autres secteurs, est sensible au timing: les cycles de création, les plans de repositionnement de marque et les enjeux d’image n’évoluent pas au rythme de l’immobilier.
L’intérêt d’un arbitrage, pour un groupe comme Kering, est d’éviter l’alternative binaire entre immobiliser du capital pendant des décennies ou subir la volatilité d’un bail court. La recomposition se fait au cas par cas, boutique par boutique, rue par rue, avec un objectif: gagner en flexibilité financière sans perdre la main sur les vitrines stratégiques.
L’immobilier retail prime comme matière financière: capital, risque et performance
Pourquoi ces opérations intéressent-elles autant les directions financières? Parce que l’immobilier « prime » mobilise du capital. Détenir des murs, surtout dans les capitales du luxe, augmente l’intensité capitalistique: une part plus importante des ressources est immobilisée dans des actifs peu liquides à court terme. Cela peut peser sur des indicateurs comme le retour sur capital employé, même si l’immeuble se valorise.
À l’inverse, monétiser tout ou partie d’un actif libère des fonds. Cette liquidité peut servir à financer des capex retail, c’est-à-dire des investissements en boutique: travaux, scénographie, systèmes de sécurité, éclairage, espaces VIP, intégration omnicanale. Dans le luxe, le point de vente reste un média à haute intensité émotionnelle, et un poste d’investissement constant, avec des exigences très élevées en matière d’architecture et de matériaux, du marbre au laiton, du verre au cuir.
L’immobilier prime comporte aussi une dimension de risque. La valeur d’un immeuble dépend de paramètres macroéconomiques, de taux d’intérêt, de la profondeur du marché et de la réglementation. En partageant la détention avec un partenaire, une entreprise peut réduire son exposition tout en sécurisant l’accès à l’adresse. C’est un ajustement fin entre rendement patrimonial et agilité opérationnelle.
Les montages possibles: partenariats, joint-ventures et sale & leaseback
Le luxe dispose d’une palette de montages pour concilier prestige et flexibilité. La joint-venture immobilière permet, par exemple, de co-détenir un actif avec un investisseur institutionnel, un family office ou un fonds spécialisé. Le partenaire apporte du capital et une expertise immobilière; la maison apporte la solidité de ses flux, sa capacité à animer l’adresse et, souvent, une vision long terme de l’emplacement.
Un autre schéma fréquent est le sale & leaseback, la vente assortie d’une location. L’entreprise cède l’immeuble puis le loue via un bail long. Cela transforme un actif immobilisé en liquidités, tout en maintenant l’exploitation commerciale. Dans le luxe, ce montage n’a de sens que si le bail protège réellement l’expérience: droits de travaux, latitude de mise en scène, autorisations de façade, et clauses de stabilité des conditions d’occupation.
Entre ces deux extrêmes, des formules hybrides existent: cession partielle avec pacte d’actionnaires, clauses de rachat, ou structurations où la marque garde des droits renforcés sur les espaces critiques. L’enjeu n’est pas seulement de réduire la facture; il est de sécuriser une souveraineté d’usage, indispensable lorsque l’adresse elle-même participe à la valeur perçue.
Contrôler l’expérience sans posséder 100% des murs: un défi de maison de luxe
Dans la mode et la joaillerie, le retail n’est pas un simple canal. C’est là que la promesse devient tangible: accueil, personnalisation, essayage, service après-vente, rituels, confidentialité. L’espace est aussi un manifeste esthétique, signé par des architectes et designers, exécuté par des maîtres d’œuvre, menuisiers, marbriers, ferronniers, vitriers et spécialistes de la lumière. Chaque détail, du grain d’un cuir au poli d’un métal, vise une cohérence absolue.
La question immobilière touche donc à la gouvernance de la marque. Posséder un immeuble garantit une autonomie maximale sur les travaux et sur la durée. Mais cette autonomie peut, dans certains cas, être obtenue autrement, par des contrats bien structurés. Un bail long, des clauses d’aménagement, des engagements sur les parties communes et un dialogue constant avec le propriétaire peuvent suffire à préserver la qualité d’exécution.
La cession partielle confirmée par Kering peut être lue comme une recherche de cet équilibre: préserver l’icône, mais délester une partie du poids patrimonial. À l’échelle d’un portefeuille mondial, ce type d’ajustement permet de concentrer la propriété là où elle est réellement stratégique, et d’optimiser ailleurs la flexibilité.
Effets sur la valorisation: ce que les marchés lisent dans ces arbitrages
Pour les investisseurs, l’immobilier détenu par un groupe de luxe est un actif à double lecture. D’un côté, il peut constituer une réserve de valeur et une protection contre l’inflation des loyers sur les emplacements prime. De l’autre, il immobilise des ressources qui pourraient être affectées à la croissance, à la créativité et à l’efficacité opérationnelle. Les arbitrages apportent donc un signal: celui d’une gestion active du capital.
Dans une période où le coût de l’argent, les attentes en matière de discipline financière et la volatilité de la demande peuvent peser, réduire l’intensité capitalistique devient un thème récurrent. La capacité à libérer du capital tout en conservant les adresses majeures peut être perçue comme une sophistication du pilotage, à condition que la marque ne compromette ni son contrôle retail ni la qualité d’exécution.
Il existe aussi une dimension de transparence: un actif prime, parce qu’il est rare, attire des valorisations élevées. La décision de céder une part peut révéler un arbitrage de prix favorable, autrement dit un moment jugé opportun pour monétiser. Le groupe garde alors la possibilité de réinvestir dans des projets à plus fort impact, qu’ils soient créatifs, industriels ou commerciaux.
Comparaison: LVMH, Richemont et la bataille silencieuse des rues iconiques
Les grands groupes du luxe ne suivent pas tous la même doctrine, mais ils partagent une conviction: certaines adresses valent plus que leur surface. LVMH a historiquement montré un appétit marqué pour des emplacements emblématiques, avec des stratégies mêlant acquisitions, rénovations spectaculaires et ancrage long terme pour des maisons comme Louis Vuitton, Dior ou Bulgari. La logique consiste à sécuriser des lieux capables d’absorber des investissements lourds et de porter une narration mondiale.
Richemont, avec des maisons telles que Cartier ou Van Cleef & Arpels, évolue dans une grammaire proche, où la joaillerie exige un niveau extrême de sécurité, de confidentialité et de service. Là encore, la question n’est pas seulement le loyer: c’est la capacité à maîtriser l’environnement, l’accès, la durabilité du site et la qualité de la relation immobilière.
Dans ce paysage, la démarche de Kering sur la Via Monte Napoleone illustre une autre voie, plus explicitement tournée vers la flexibilité financière et les partenariats, sans renoncer à la centralité des artères prime. La compétition ne se joue pas uniquement sur la créativité des collections; elle se joue aussi sur la capacité à financer, sécuriser et renouveler les scènes où ces collections deviennent désirables.
Milan, Paris, Londres : pourquoi les loyers « prime » résistent et se reconfigurent ?
Les grandes rues du luxe fonctionnent comme des marchés contraints: l’offre y est limitée par la géographie, le patrimoine architectural, la réglementation, et parfois la fragmentation des propriétaires. La demande, elle, reste mondiale, portée par la concentration des flux touristiques, les déplacements d’affaires, et le rôle culturel de ces quartiers. Même lorsque les cycles économiques se tendent, les emplacements « trophées » conservent une résilience particulière.


